Fazer um intercâmbio, comprar o primeiro carro ou montar um PC gamer são planos que podem parecer distantes quando a conta não fecha no fim do mês. Mas transformar uma vontade em uma meta financeira começa com algumas perguntas: quanto custa realizar esse objetivo? Em quanto tempo quero chegar lá? E quanto consigo guardar sem deixar de pagar as despesas essenciais?
O primeiro passo é descobrir o valor do projeto. Não basta olhar o preço anunciado de um produto ou serviço: é preciso colocar na conta os gastos que vêm junto e podem passar despercebidos.
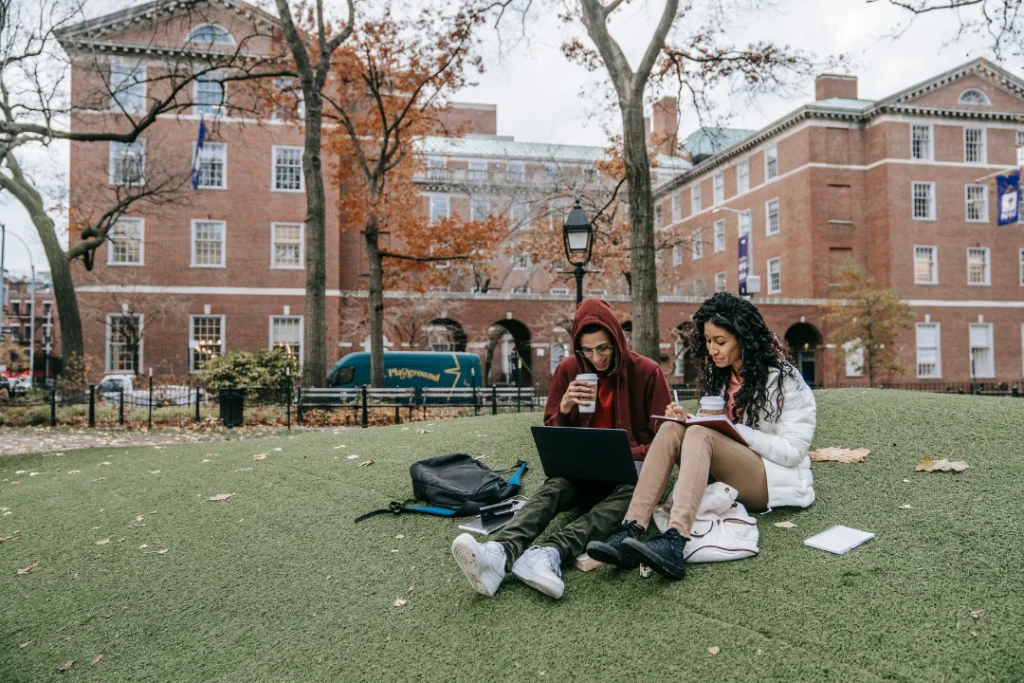
Segundo Genilson Junior, especialista em finanças entrevistado pelo SuperFinanças, também é importante conhecer as opções disponíveis antes de escolher onde aplicar o dinheiro.
“O mais importante é você entender como os investimentos funcionam antes de tomar a decisão de investir em algo”, afirma.
Quem não tem tempo ou disposição para estudar o assunto pode procurar um consultor financeiro ou assessor de investimentos, mas deve conhecer a instituição com a qual esse profissional trabalha e avaliar se ela está de acordo com seu perfil e seus valores.
Antes de começar, descubra quanto o sonho custa
O valor inicial é apenas uma parte do planejamento. Um intercâmbio de três meses, por exemplo, pode exigir despesas com curso, acomodação, passagem aérea, seguro, alimentação, transporte e lazer. Dependendo do destino, também é necessário verificar as regras de entrada no país, a exigência de visto, os documentos e as taxas cobradas para a solicitação.
Estimativas da Confidence Câmbio para programas de aproximadamente 12 semanas de inglês em 2027 mostram que o orçamento pode variar bastante conforme o destino. No Canadá, a previsão fica entre R$ 30 mil e R$ 40 mil; na Irlanda, entre R$ 35 mil e R$ 45 mil; em Malta, de R$ 42 mil a R$ 52 mil; e, na Austrália, de R$ 50 mil a R$ 65 mil.
Esses valores são referências para organizar as contas e consideram curso, acomodação, passagem, seguro e despesas básicas durante a estadia. Não são preços fechados: o total depende da cidade, da época da viagem, do tipo de hospedagem e da cotação da moeda. Também é importante conferir o que está incluído em cada pacote, já que alimentação e transporte, por exemplo, podem ficar por conta do estudante.
A mesma atenção vale para quem pretende comprar um carro. Entre os principais modelos de entrada disponíveis em 2026 estão o Renault Kwid, a partir de R$ 63 mil, e o Fiat Argo 1.0 e o Peugeot 208 Style, ambos a partir de R$ 92.990, segundo a tabela Fipe. Além do preço do veículo, o orçamento precisa considerar documentação, impostos, seguro, combustível e manutenção. Sem esses gastos, o comprador corre o risco de conseguir pagar pelo carro, mas ter dificuldade para mantê-lo.
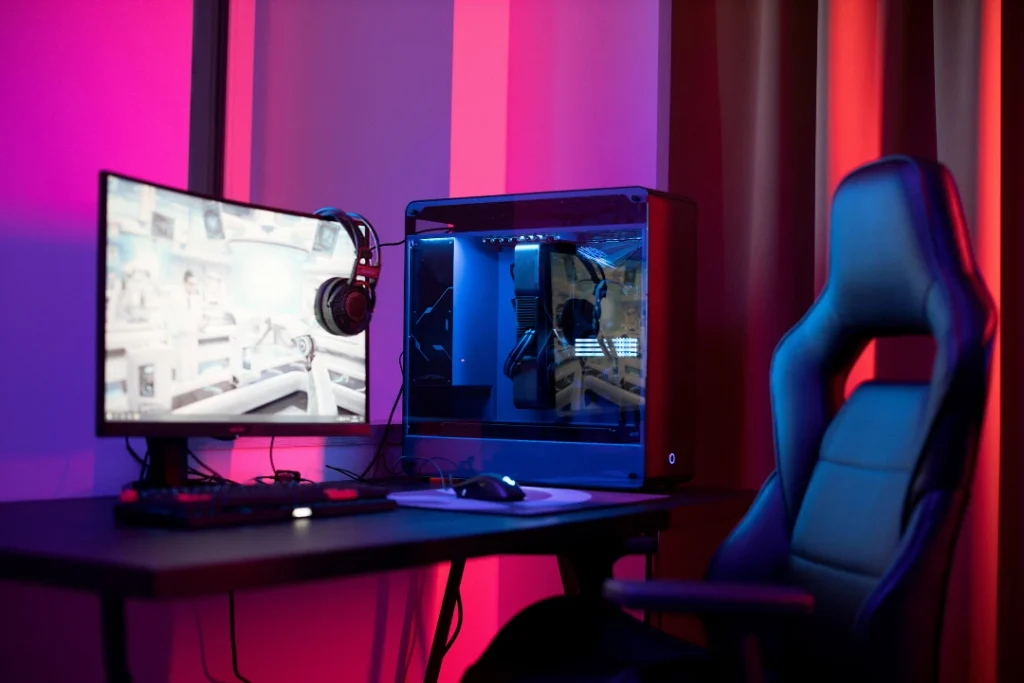
Para montar um PC gamer, o custo depende das peças escolhidas e do desempenho desejado. É possível encontrar configurações mais simples na faixa de R$ 2 mil a R$ 4 mil, enquanto mais completo pode passar dos R$30 mil.
O especialista também recomenda pesquisar como outras pessoas conseguiram realizar um objetivo semelhante e quais recursos foram necessários.
“É importante fazer um planejamento financeiro prévio, analisar quem já atingiu esse objetivo, o que precisou usar de estrutura, de recurso, e entender quais são as formas para você custear isso”, explica.
Entre as possibilidades, ele cita o uso de crédito, empréstimos, financiamentos, a economia de dinheiro e até incentivos oferecidos pelo governo ou por empresas.
Quanto guardar por mês para chegar lá?
Depois de descobrir o custo total, é hora de olhar para a própria renda. Genilson recomenda anotar tudo o que entra e sai da conta para entender quanto sobra depois do pagamento das despesas. Esse levantamento ajuda a identificar se já existe espaço para guardar algum dinheiro ou se será necessário reorganizar o orçamento.
“Você tem que anotar de onde vem o dinheiro e para onde ele está indo, então anotar receitas e despesas”, orienta. Caso não seja possível economizar no momento, o primeiro passo é entender onde os gastos podem ser ajustados. Mas nem sempre cortar despesas resolve o problema, já que moradia, alimentação e outras contas essenciais podem consumir boa parte da renda. Nesses casos, o especialista orienta avaliar também maneiras de aumentar os ganhos.
Com o valor disponível definido, fica mais fácil calcular o tempo necessário para realizar o plano. Genilson usa um exemplo simples: se o objetivo custa R$ 3 mil e a pessoa consegue guardar R$ 300 por mês, precisará de dez meses para juntar o valor. Se puder economizar R$ 600 mensais, chegará à quantia em cinco meses.
“É muito mais analisar, fazer o seu fluxo de caixa, entender ali qual é a sua renda e quanto você consegue poupar para daí ter essa noção de quanto tempo vai levar para você atingir seu objetivo”, afirma.
O cálculo também ajuda a perceber quando será preciso mudar o prazo ou o valor do objetivo. Se a quantia mensal necessária não cabe no orçamento, uma alternativa é adiar a compra ou dividir o projeto em etapas, em vez de comprometer o dinheiro destinado às contas do dia a dia.
Outro cuidado é organizar as datas dos pagamentos. Nem todo objetivo exige que o valor inteiro esteja disponível de uma só vez: em alguns casos, parte do dinheiro será necessária no início e o restante poderá ser pago meses depois. Por isso, o planejamento deve mostrar não apenas quanto será gasto, mas também quando cada despesa vai acontecer.
“É muito importante ter um orçamento com prazos bem claros para cada coisa que você vai comprar e também com o valor de cada uma”, destaca o especialista.
Onde investir o dinheiro enquanto você junta?
A escolha do investimento depende principalmente de quando o dinheiro será usado. Genilson explica que é preciso observar três pontos: segurança, liquidez e retorno. Liquidez é a facilidade e a rapidez para resgatar o dinheiro. Um investimento com alta liquidez permite recuperar o valor mais rapidamente, enquanto outro pode exigir mais tempo de espera.
“É muito difícil encontrar um investimento que tenha os três juntos, que seja muito seguro, tenha uma alta liquidez e tenha um retorno acima da média”, afirma.
Por isso, ele recomenda avaliar essas características de acordo com o prazo de cada objetivo, sem escolher uma aplicação apenas pela promessa de ganhar mais.
Para planos de curto prazo, de até três anos, o especialista cita opções que permitem resgatar o dinheiro com facilidade, como fundos com resgate diário, Tesouro Selic e CDBs com liquidez diária. São aplicações pós-fixadas, ou seja, cujo rendimento acompanha uma taxa de referência, como a taxa de juros da economia.
Entre os exemplos estão o Tesouro Prefixado e os CDBs prefixados. Nesse caso, é importante observar as condições de resgate, porque o dinheiro pode não estar disponível imediatamente sem possíveis perdas.
Quando o plano é de longo prazo, como comprar um imóvel ou se preparar para a aposentadoria, Genilson aponta ainda os investimentos ligados à inflação. São aplicações que buscam oferecer um rendimento acima da variação dos preços, como os títulos atrelados ao Índice Nacional de Preços ao Consumidor Amplo (IPCA), conhecidos como IPCA+.
Ele também cita duas modalidades do Tesouro Direto voltadas a objetivos específicos: o Tesouro Educa+, pensado para ajudar a custear os estudos dos filhos no futuro, e o Tesouro RendA+, direcionado a quem deseja complementar a renda na aposentadoria.
Mais importante do que tentar encontrar a aplicação que rende mais é escolher uma opção compatível com o prazo e com a necessidade de resgate. Assim, o dinheiro pode ser organizado de acordo com cada etapa do plano, sem perder de vista as despesas que precisam ser pagas no caminho.