A primeira parcela do 13º salário deve ser paga até 30 de novembro, e o dinheiro extra pode ajudar a colocar as contas em ordem antes da chegada do próximo ano. Para quem tem dívidas, o valor pode ser uma oportunidade de reduzir o que deve, principalmente quando há juros altos. Já quem está com as contas equilibradas pode aproveitar parte do pagamento para guardar dinheiro e começar uma reserva.
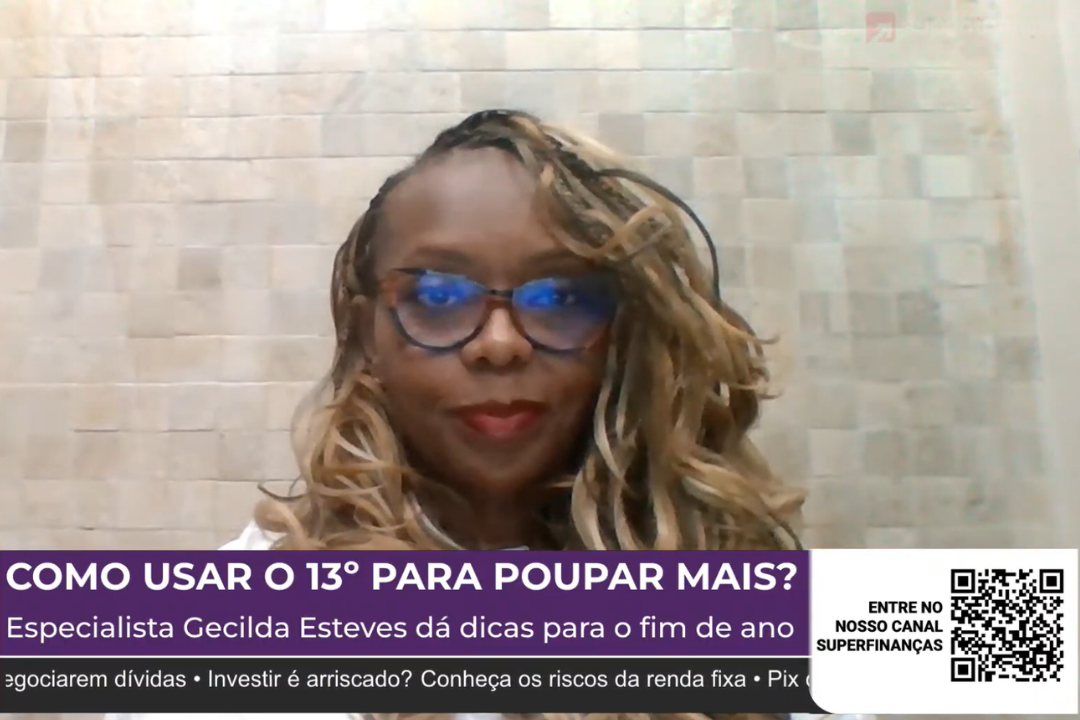
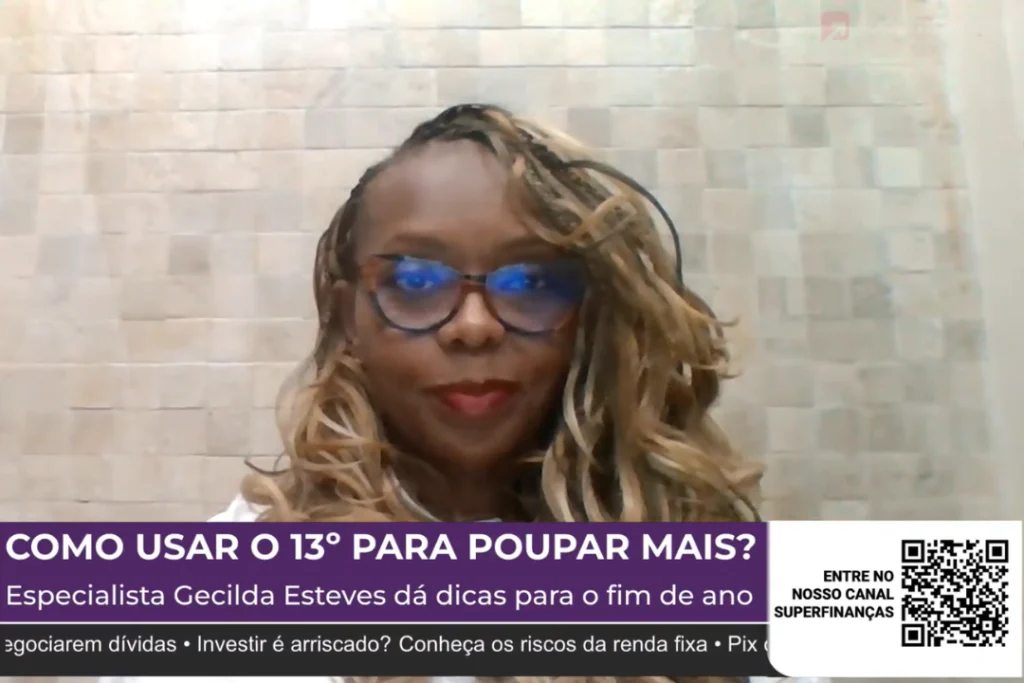
Mas, antes de decidir o que fazer, é importante olhar para a própria situação financeira e estabelecer prioridades. A recomendação é da especialista em finanças e contabilidade Gecilda Esteves, criadora do perfil Falando de Contabilidade, que conversou com o SuperMercado, programa do SuperFinanças sobre economia, consumo e finanças pessoais, exibido de segunda a sexta-feira.
Isso porque pagamentos extras, como 13º salário, férias, bônus e participação nos lucros e resultados (PLR), podem acabar sendo gastos sem que a pessoa perceba para onde o dinheiro foi.
“Antes de tudo, avalie sua situação financeira: o que você ganha é suficiente para pagar as contas e ainda sobra alguma coisa? Você tem dívidas com juros muito altos? Quanto economizaria se amortizasse essas dívidas?”, questiona.
A especialista alerta que deixar o dinheiro sem um destino definido pode fazer com que ele desapareça rapidamente, sem resolver problemas financeiros ou ajudar a preparar o orçamento para o começo do ano.
Quem tem dívidas deve priorizar os juros mais altos
Para quem está endividado, Gecilda recomenda usar o 13º para diminuir ou quitar as dívidas, principalmente aquelas que cobram juros mais elevados. Entre as que exigem mais atenção está o rotativo do cartão de crédito, acionado quando a pessoa não paga o valor total da fatura.
Segundo a especialista, os juros dessa modalidade podem chegar a 14%, 15% ou até 18% ao mês. Ela usa o exemplo de uma dívida de R$ 3 mil com juros de 15% mensais: em um ano, o valor pode ultrapassar R$ 6 mil.
Por isso, a orientação é aproveitar o dinheiro extra para reduzir o saldo devedor, em vez de manter uma dívida que cresce mês após mês. A recomendação vale tanto para quem já está com o nome negativado quanto para quem continua pagando as parcelas em dia.
Gecilda também chama a atenção para financiamentos de veículos e imóveis. Mesmo que a pessoa não esteja atrasada, pode valer a pena antecipar parte do pagamento se os juros cobrados forem maiores do que o rendimento que conseguiria obter ao investir o mesmo dinheiro.
“Se os juros que você paga por mês são maiores do que o rendimento que teria aplicando o dinheiro, pague a dívida e se livre dela”, orienta.
Primeira ou segunda parcela do 13º salário: qual usar para pagar as contas?
O trabalhador pode aproveitar as duas parcelas do 13º para organizar as finanças. A primeira corresponde à metade do salário bruto e é paga sem os descontos de INSS e Imposto de Renda. Já a segunda parcela vem com os descontos e deve ser depositada até 18 de dezembro de 2026, porque o prazo habitual de 20 de dezembro cai em um domingo.
Na avaliação de Gecilda, não é necessário esperar o pagamento completo para começar a reduzir as dívidas. Quem já conhece sua situação financeira pode usar a primeira parcela para antecipar pagamentos e reservar a segunda para continuar o planejamento.
O mais importante é não comprometer todo o dinheiro com gastos que não estavam previstos. Antes de fazer compras ou assumir novos compromissos, é preciso verificar quanto será necessário para quitar dívidas e manter as despesas dos próximos meses.
Guardar dinheiro também faz parte do planejamento
Quem não tem dívidas com juros elevados ou já conseguiu organizar os pagamentos pode aproveitar o 13º para começar ou reforçar uma reserva financeira. A especialista destaca que poupar e investir são atitudes importantes para construir uma situação mais estável ao longo do tempo.
Na entrevista, Gecilda também relacionou a educação financeira ao fortalecimento de pequenos negócios, especialmente os comandados por mulheres negras. Segundo ela, a gestão do dinheiro é necessária tanto na vida pessoal quanto na administração de uma empresa, pois ajuda a manter as atividades e criar condições para o crescimento.
“Não basta ter um negócio: é preciso ter um negócio próspero e sustentável ao longo do tempo”, afirma.
A especialista lembra que há conteúdos gratuitos na internet que podem ajudar no aprendizado sobre organização financeira, poupança e investimentos, inclusive no perfil Falando de Contabilidade.
Assista à íntegra da entrevista com Gecilda Esteves no SuperMercado: