Criado pelo Banco Central (BC) em novembro de 2020, o Pix completa seis anos nesta segunda-feira, 16 de novembro, com mais de 1 bilhão de chaves registradas e presença cada vez maior nas compras e nos pagamentos do dia a dia.
O sistema de transferências instantâneas, que começou sendo usado principalmente entre pessoas físicas, passou a ocupar também um espaço importante no comércio e nas operações entre empresas.
A mudança aparece nos dados do próprio Banco Central. No primeiro ano de funcionamento, 85% das transações eram realizadas entre pessoas físicas. Em outubro de 2026, os pagamentos feitos por pessoas físicas a empresas já representavam 45% do total de operações. Nas transações entre empresas, o volume financeiro movimentado chegou a 52% de todo o dinheiro transferido pelo sistema.
Em 2025, o Pix registrou quase 80 bilhões de transações, que somaram R$ 35,36 trilhões. Entre janeiro e outubro de 2026, foram contabilizadas 76 bilhões de operações, alta de 17,6% em relação ao mesmo período do ano anterior. No dia 6 de novembro, a ferramenta alcançou outro recorde: 319,7 milhões de transações em apenas 24 horas.
Ao longo desse período, o sistema ganhou novas funcionalidades, ampliou as possibilidades de pagamento e passou a fazer parte da rotina de consumidores, comerciantes e prestadores de serviços.
Para os próximos anos, o Banco Central estuda outras mudanças, como a integração com sistemas de pagamentos de outros países e a utilização de recebíveis do Pix como garantia para empréstimos.
Pix ampliou o acesso aos pagamentos digitais
A expansão do sistema também teve impacto na inclusão financeira. Em outubro de 2026, o Pix contava com 154 milhões de usuários pessoas físicas, o equivalente a 89% da população adulta brasileira, além de 14 milhões de empresas ativas. Segundo o Banco Central, o uso ultrapassou 80% em todas as regiões do país.
O alcance entre diferentes faixas de renda também chama a atenção. O crescimento mais expressivo da utilização ocorreu entre pessoas com renda de até cinco salários mínimos. Além disso, o sistema avançou entre os brasileiros com mais de 60 anos, grupo no qual a utilização chegou a 51%.
Para pequenos negócios, a ferramenta facilitou o recebimento de pagamentos, tanto em estabelecimentos físicos quanto em lojas virtuais. Com a possibilidade de transferir dinheiro em poucos segundos, a qualquer hora e dia da semana, comerciantes e prestadores de serviços passaram a contar com mais uma alternativa para receber pelas vendas, sem depender exclusivamente de dinheiro em espécie ou cartões.
A baixa mediana dos valores transferidos também ajuda a explicar a presença do Pix nas despesas cotidianas. Em 2025, metade das transações entre pessoas físicas foi de até R$ 50, enquanto, nos pagamentos de pessoas para empresas, esse valor foi de até R$ 25.
Quais funções foram lançadas desde a criação do Pix?
Desde 2020, o Banco Central ampliou as possibilidades de uso do sistema. Algumas novidades facilitaram pagamentos e cobranças, enquanto outras aproximaram o Pix de serviços que já existiam no mercado financeiro.
Entre as principais funcionalidades estão:
- Pix Cobrança: permite que empresas e prestadores de serviços recebam pagamentos por meio de cobranças com identificação e controle, funcionando como uma alternativa ao boleto;
- Pix Saque e Pix Troco: possibilitam retirar dinheiro em espécie em estabelecimentos comerciais. No Pix Troco, a pessoa faz uma compra e recebe uma quantia adicional em dinheiro;
- Pix Agendado: permite programar transferências para uma data futura.
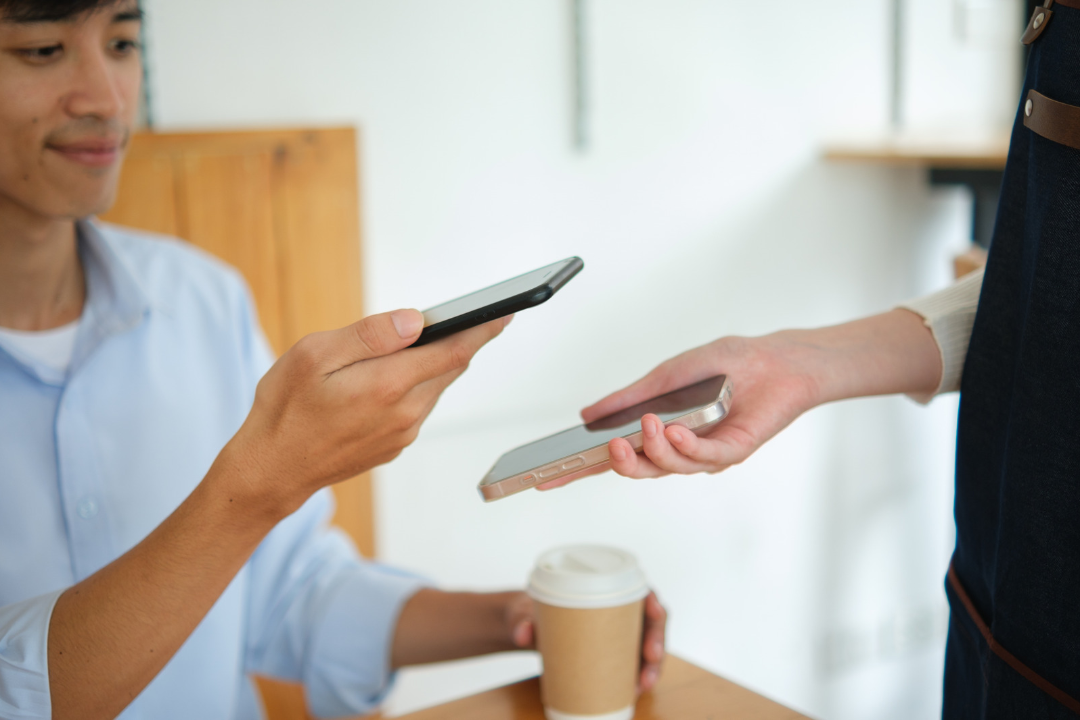
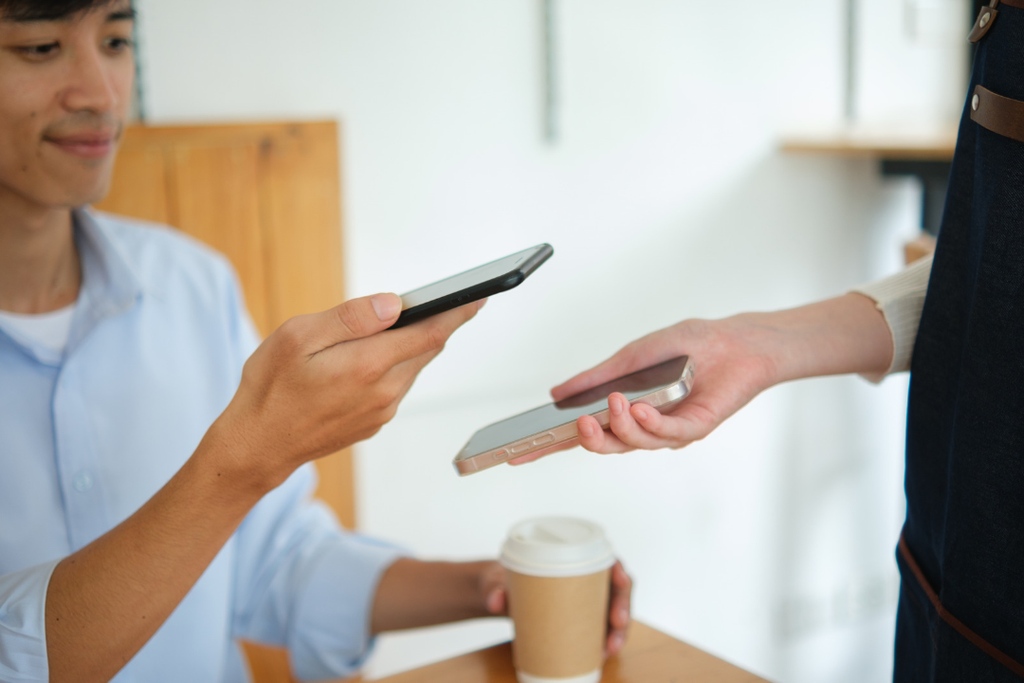
- Pix por Aproximação: possibilita pagar aproximando o celular de uma máquina compatível, por meio da tecnologia de comunicação por proximidade (NFC);
- Pix Automático: permite autorizar pagamentos recorrentes, como contas de água e luz, mensalidades e assinaturas, sem precisar fazer uma transferência manual a cada vencimento;
- Integração com o Open Finance: permite iniciar pagamentos por diferentes plataformas e aplicativos, facilitando algumas operações financeiras.
As funcionalidades mais recentes foram o Pix por Aproximação, lançado em fevereiro de 2025, e o Pix Automático, disponibilizado em junho do mesmo ano. A ferramenta também recebeu melhorias de segurança, como o botão de contestação de transações suspeitas, que permite ao usuário comunicar possíveis fraudes diretamente pelo aplicativo da instituição financeira.
Quais são as novidades previstas para os próximos anos?
O Banco Central mantém uma agenda de desenvolvimento do Pix, com propostas que podem ampliar as formas de pagamento e aproximar o sistema de outros serviços financeiros. Parte das mudanças está prevista para 2027, mas a implementação depende de condições técnicas e da disponibilidade de recursos.
Uma das possibilidades é o Pix internacional, que busca permitir a conexão entre sistemas de pagamentos instantâneos de diferentes países. Atualmente, brasileiros já conseguem utilizar o Pix em alguns estabelecimentos no exterior, como em locais específicos da Argentina, dos Estados Unidos e de Portugal.
Esse uso, porém, ainda é limitado. O BC começou a avaliar uma possível integração com o sistema europeu de pagamentos instantâneos, o que poderia facilitar transferências internacionais.
Outra proposta é o Pix em garantia, que permitiria utilizar valores futuros a receber pelo sistema como garantia em operações de crédito. A medida poderia beneficiar trabalhadores autônomos e empreendedores que recebem pagamentos pelo Pix, facilitando o acesso a empréstimos e criando condições para a cobrança de juros menores.
Também está em estudo uma versão do Pix por Aproximação que funcione sem internet, permitindo pagamentos mesmo quando o celular estiver sem conexão com a rede móvel ou o Wi-Fi.
Além dessas iniciativas, o Banco Central discute a regulamentação do Pix Parcelado. A modalidade já é oferecida por algumas instituições financeiras como uma forma de crédito, mas ainda não conta com regras padronizadas pelo BC.
A proposta é estabelecer condições comuns para ampliar a concorrência entre os bancos e, potencialmente, reduzir os juros. A mudança também pode ampliar as opções de pagamento para pessoas que não têm cartão de crédito, mas ainda não tem prazo definido para entrar em vigor.
Com seis anos de funcionamento, o Pix deixou de ser apenas uma alternativa às transferências bancárias e passou a integrar diferentes atividades da economia. A agenda de mudanças indica que o sistema ainda deve ganhar novas possibilidades, enquanto o Banco Central mantém a segurança das operações como um dos pontos centrais de seu desenvolvimento.