Guardar dinheiro é uma coisa. Fazer esse dinheiro render é outra. E, quando o assunto é investimento, é comum encontrar nomes que parecem complicados: CDB, Tesouro Selic, ações, criptomoedas… Para quem está começando, pode até parecer que é preciso ter formação em economia para dar o primeiro passo. Mas não é bem assim.
Antes de escolher onde colocar o dinheiro, o mais importante é saber quanto sobra no fim do mês, para que você quer guardar essa quantia e quando pretende usá-la. Essas respostas ajudam a encontrar uma aplicação financeira que combine com seus planos, sem comprometer o dinheiro que será necessário para pagar as contas ou lidar com imprevistos.
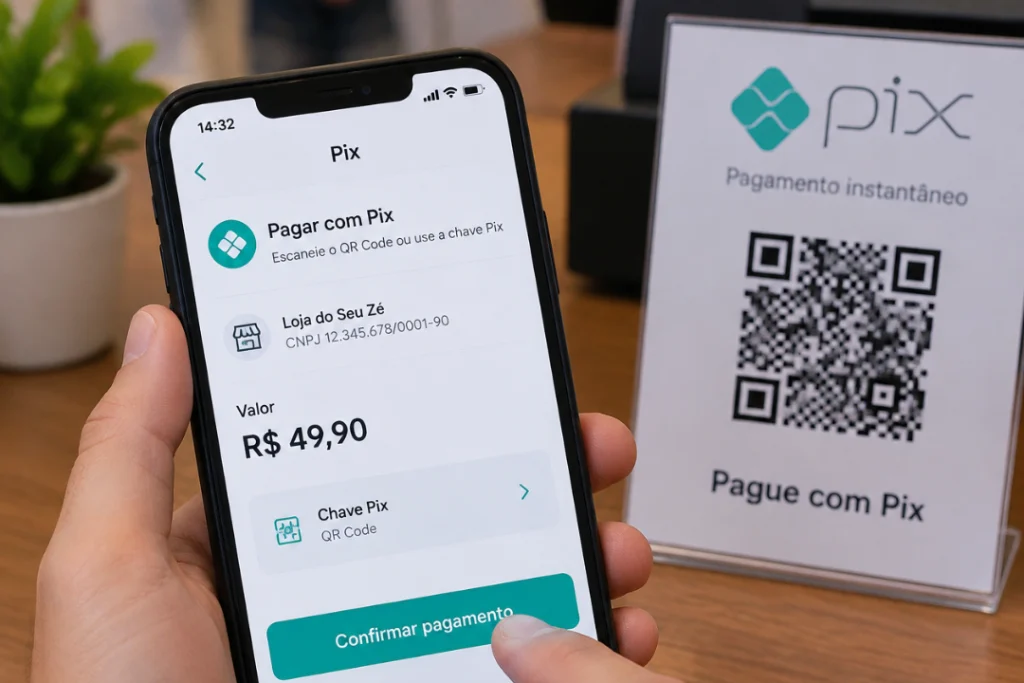
Também é bom entender uma diferença desde o começo: o Pix não é um investimento. Ele é uma ferramenta para transferir dinheiro e fazer pagamentos. Você pode usá-lo para enviar dinheiro a uma instituição financeira e, em alguns casos, realizar uma aplicação, mas o rendimento depende do produto escolhido, não do meio de pagamento.
Do outro lado dessa jornada está o Bitcoin, uma das criptomoedas mais conhecidas do mundo. Entre essas duas pontas, existe uma variedade de investimentos, cada um com suas próprias regras, possibilidades de ganho e riscos. Conhecer o básico ajuda a fazer escolhas com mais segurança e a não colocar dinheiro em algo que você ainda não entende.
Primeiro passo: descobrir como seu dinheiro é usado
Pode parecer pouco empolgante, mas começar a investir não significa abrir um aplicativo e escolher a opção que promete render mais. Antes disso, vale olhar para a própria conta bancária e entender como o dinheiro está sendo usado.
Anote quanto você recebe e quanto gasta ao longo do mês. Inclua as despesas de casa, alimentação, transporte, saúde, educação e lazer, sem esquecer as parcelas de compras, empréstimos e financiamentos. A ideia é enxergar o caminho que o dinheiro percorre e descobrir se sobra alguma quantia depois de pagar os compromissos.
Se os gastos ficam abaixo do que você recebe, existe espaço para guardar uma parte da renda. Quando tudo o que entra é usado para pagar as despesas, fica mais difícil formar uma reserva. E, se as contas ultrapassam o valor recebido, é preciso olhar primeiro para esse desequilíbrio, porque a tendência é depender de dívidas para completar o orçamento.
Uma maneira de organizar essas informações é montar um orçamento doméstico. O nome pode parecer formal, mas significa apenas planejar quanto dinheiro deve entrar e sair nos próximos meses. Esse acompanhamento ajuda a prever despesas, ajustar gastos e separar uma quantia para os planos que você deseja realizar.
Entre as prioridades está guardar dinheiro para imprevistos, como uma despesa inesperada ou um período com menos renda. Essa reserva precisa estar em uma aplicação que permita acessar o valor com facilidade e que tenha baixo risco. Afinal, não adianta guardar dinheiro para uma emergência em um investimento que impeça o resgate justamente quando você precisar dele.
Depois de organizar as contas, fica mais fácil definir outros objetivos: comprar um carro, fazer uma viagem, pagar um curso ou juntar dinheiro para o futuro. Cada plano tem um prazo, e esse detalhe faz diferença na hora de escolher onde investir.
Renda fixa: quando você sabe como o dinheiro vai render
Uma das primeiras expressões que aparecem para quem pesquisa investimentos é renda fixa. Apesar do nome, isso não quer dizer que o rendimento será sempre igual ou que não exista risco de perder dinheiro. A expressão indica que as regras usadas para calcular os juros são conhecidas desde o momento em que você faz a aplicação.
Para entender melhor, pense em um empréstimo. Quando você empresta dinheiro a alguém, espera receber o valor de volta e, se houver um acordo, também receber juros. Nos títulos bancários, acontece algo parecido: você empresta dinheiro ao banco, que usa esses recursos para financiar suas atividades, como oferecer crédito a outras pessoas e empresas.
Em troca, a instituição se compromete a devolver o valor aplicado, chamado de principal, acrescido dos juros combinados. É assim que funciona o CDB, sigla para Certificado de Depósito Bancário, um dos investimentos mais conhecidos dessa categoria.
O prazo também varia: há opções que permitem retirar o dinheiro antes do vencimento e outras em que é preciso esperar a data combinada.
Por isso, antes de escolher um CDB, não olhe apenas para a promessa de rendimento. Confira por quanto tempo o dinheiro ficará aplicado e se será possível resgatá-lo quando você precisar. Uma aplicação que oferece juros maiores pode não ser a melhor escolha se exigir que você deixe o dinheiro parado por um período incompatível com seus planos.
Outra opção são as letras de crédito imobiliário (LCI) e do agronegócio (LCA). Os nomes são compridos, mas a ideia é simples: são títulos emitidos por bancos para captar dinheiro que será direcionado ao financiamento de atividades ligadas ao mercado de imóveis ou ao agronegócio, respectivamente.
Esses investimentos são isentos de Imposto de Renda para pessoas físicas. Em geral, porém, têm um período de carência, que é o tempo em que o dinheiro precisa permanecer aplicado antes de poder ser retirado. Portanto, vale conferir essa condição antes de investir.
A poupança também faz parte da renda fixa e é uma das aplicações mais conhecidas dos brasileiros. Seu funcionamento é simples e o rendimento segue regras definidas por lei. Mas existe um detalhe: cada depósito tem uma data de aniversário, que corresponde ao dia do mês em que o dinheiro foi colocado na conta. Se você retirar o valor antes dessa data, perde os juros daquele período.
Tesouro Direto: emprestar dinheiro ao governo
Até aqui, falamos de investimentos em que o dinheiro é emprestado a bancos. Mas também existe a possibilidade de emprestar recursos ao governo federal. É isso que acontece quando uma pessoa compra um título público pelo Tesouro Direto.
O Tesouro Direto é um programa que permite a pessoas físicas investir em títulos emitidos pelo governo federal. Com isso, você coloca dinheiro nessa aplicação e recebe a remuneração prevista para o título escolhido.
Existem diferentes opções, cada uma com uma finalidade. Uma das mais conhecidas é o Tesouro Selic, cujo rendimento acompanha a taxa Selic, que é a taxa básica de juros da economia brasileira. Como permite resgates diários e sofre menos com as oscilações do mercado, costuma ser associado a objetivos de curto prazo e à formação de uma reserva para emergências.
Outra alternativa é o Tesouro Prefixado. Nesse caso, a taxa de juros é definida no momento da compra. Se o investidor mantiver o dinheiro aplicado até a data final, receberá o rendimento combinado no início.
Já o Tesouro IPCA+ tem uma proposta diferente: sua remuneração acompanha a inflação, medida pelo Índice Nacional de Preços ao Consumidor Amplo (IPCA), e acrescenta uma taxa de juros definida na contratação. A inflação é o aumento dos preços de produtos e serviços ao longo do tempo. Por isso, esse título está relacionado a objetivos de longo prazo e à tentativa de preservar o poder de compra do dinheiro.
Há ainda opções voltadas a planos específicos. O Tesouro RendA+ foi criado para ajudar a formar uma renda complementar na aposentadoria, com pagamentos mensais durante 20 anos. O Tesouro Educa+ tem como objetivo ajudar no planejamento dos gastos com educação, com pagamentos mensais durante cinco anos.
Um cuidado importante vale para os títulos públicos: poder retirar o dinheiro antes do vencimento não significa que você receberá exatamente o rendimento esperado para o fim do prazo. Se vender o título antecipadamente, o valor pode variar conforme as condições do mercado. Por isso, é importante escolher uma opção que combine com o momento em que pretende usar o dinheiro.
Ações: investir também pode ser virar sócio de uma empresa
Se na renda fixa as regras de remuneração são conhecidas desde o início, na renda variável o resultado não é previsível. O valor do investimento pode subir ou cair, e o ganho depende de fatores que mudam com o tempo.
As ações são um exemplo desse tipo de aplicação. Quando alguém compra uma ação, passa a ter uma pequena participação em uma empresa, ou seja, torna-se sócio daquele negócio, mesmo que tenha comprado apenas uma pequena parte dele.
É possível ganhar dinheiro de duas maneiras. A primeira é quando a ação se valoriza: você compra por um preço e, se conseguir vender por um valor maior, pode obter lucro. A segunda acontece quando a empresa distribui parte de seus lucros aos acionistas. Esse pagamento é chamado de dividendo.
Mas atenção: nem a valorização nem o recebimento de dividendos são garantidos. O preço de uma ação pode mudar por causa da procura dos investidores, dos resultados da empresa, das condições do setor em que ela atua e da situação da economia. Se o valor cair, quem precisar vender naquele momento poderá ter prejuízo.
Empresas conhecidas, como Nubank e Magazine Luiza, ajudam a entender que o mercado de ações não envolve apenas negócios distantes da realidade das pessoas. Ainda assim, conhecer uma marca, usar seus serviços ou gostar de seus produtos não é motivo suficiente para comprar suas ações. É preciso considerar que o investimento pode perder valor.
Por isso, ações costumam exigir mais atenção às oscilações e ao tempo que o dinheiro poderá ficar aplicado. Não são uma boa escolha para guardar uma quantia que você pode precisar retirar de repente, principalmente se não estiver disposto a lidar com possíveis perdas.
Bitcoin e outras criptomoedas: o que você precisa saber?
O Bitcoin é uma das criptomoedas mais conhecidas do mundo, mas, antes de falar sobre ele, vale entender o que são esses ativos. Também chamados de moedas virtuais ou moedas criptográficas, eles não são emitidos nem garantidos pelo Banco Central (BC), instituição responsável por questões relacionadas à moeda e ao funcionamento do sistema financeiro brasileiro.
Apesar de serem conhecidos popularmente como moedas, esses ativos não têm as mesmas características do real. O dinheiro que usamos no dia a dia serve para pagar compras, guardar valor e indicar quanto custam produtos e serviços.
O valor delas depende da confiança entre as pessoas que compram e vendem, ou seja, não existe uma garantia do Banco Central sobre o dinheiro aplicado, e o risco das operações fica com quem decide participar delas.
Essa diferença merece atenção, principalmente para quem está começando. Comprar uma criptomoeda não é a mesma coisa que deixar dinheiro na poupança ou investir em um título bancário. São produtos diferentes, com características e riscos próprios. O fato de um ativo ser conhecido ou aparecer com frequência nas notícias não significa que seja seguro ou adequado para qualquer pessoa.
Antes de apertar o botão de investir
Depois de conhecer algumas das opções disponíveis, pode surgir a dúvida: afinal, qual delas escolher? A resposta depende dos seus objetivos, do prazo e da possibilidade de precisar do dinheiro antes do previsto. Não existe um investimento que seja melhor para todas as pessoas e situações.
Uma reserva para emergências, por exemplo, precisa estar disponível com facilidade e não deve ficar sujeita a grandes oscilações. Já um plano de longo prazo permite avaliar outras alternativas, desde que você compreenda como funcionam e aceite os riscos envolvidos.
Também é importante entender quem está por trás do investimento e quais garantias existem. Alguns títulos bancários contam com a proteção do Fundo Garantidor de Créditos (FGC), uma entidade privada que pode devolver o dinheiro aplicado caso a instituição financeira não consiga cumprir seus compromissos, respeitando os limites e as condições previstos.
Entre os produtos apresentados, estão a poupança, o CDB, o Recibo de Depósito Bancário (RDB), a LCI e a LCA. Essa proteção não vale para todos os investimentos, e saber disso faz parte da escolha. Ter uma garantia também não significa que qualquer aplicação seja livre de riscos ou que todos os ganhos estejam assegurados.
Antes de confirmar uma operação no aplicativo do banco ou da corretora, leia as informações sobre o produto. Procure entender como o rendimento é calculado, quando o dinheiro poderá ser retirado e o que pode acontecer se você precisar resgatar antes do prazo.
Começar a investir não precisa ser uma corrida atrás da aplicação que promete ganhar mais. O primeiro passo é conhecer a própria situação financeira; o seguinte é entender as opções disponíveis e escolher com calma. Mais importante do que acompanhar a moda do momento é saber onde seu dinheiro está, como ele pode render e quais riscos você está assumindo.