Antes de contratar um empréstimo para pagar contas ou cobrir despesas inesperadas, é preciso olhar com atenção para o orçamento da família. Saber quanto entra, quanto sai e quais gastos podem ser reduzidos é essencial para evitar que uma dívida se transforme em outra ainda maior. O alerta é da planejadora financeira Myrian Lund, que também recomenda cuidado com o cartão de crédito, o cheque especial e o crédito consignado.
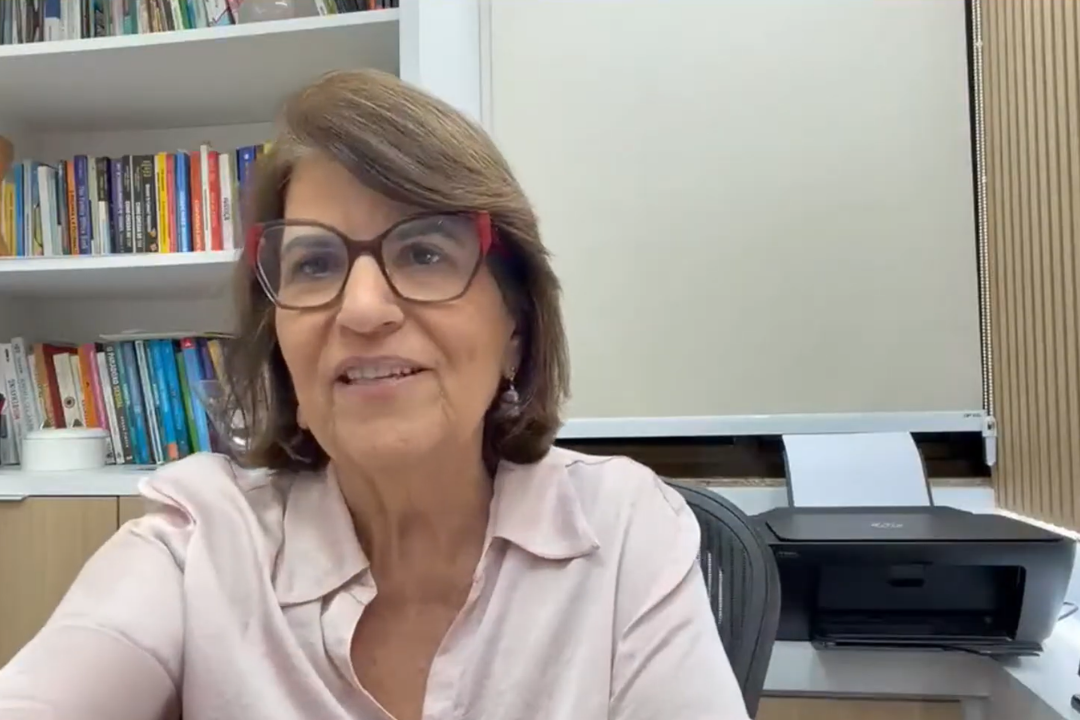
Em entrevista ao SuperMercado, programa do SuperFinanças sobre economia, consumo e finanças pessoais, exibido de segunda a sexta-feira, Myrian falou sobre o endividamento das famílias e relacionou a situação financeira doméstica ao cenário das contas públicas.
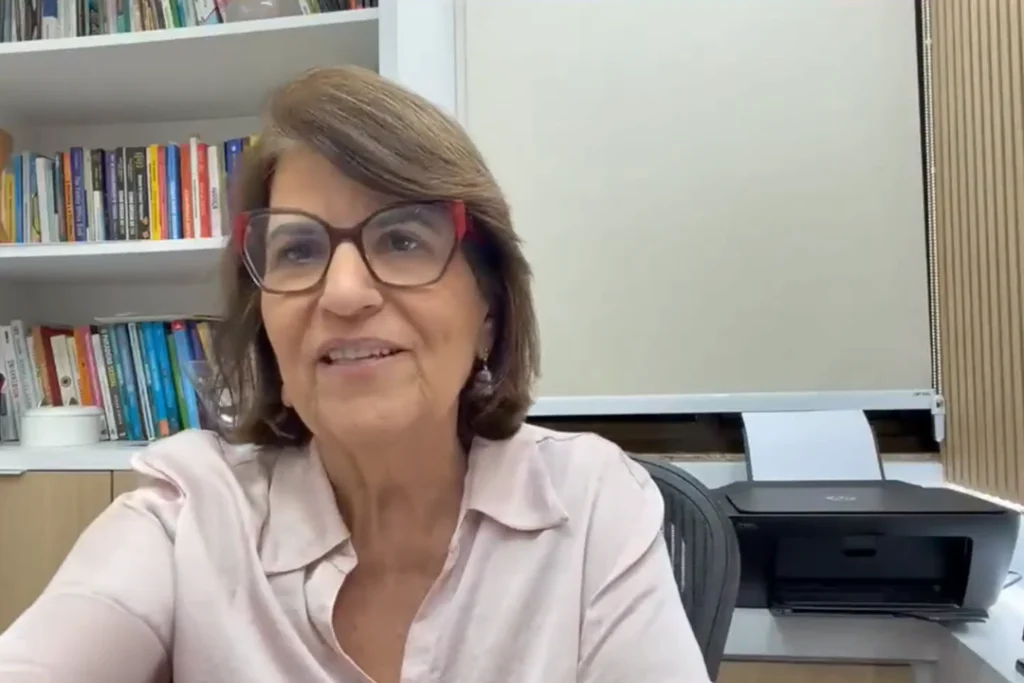
“Pegou empréstimo, tem que abrir o orçamento e ver de onde você vai tirar”, afirma.
Sem esse planejamento, o empréstimo pode apenas adiar o problema. A família consegue dinheiro naquele momento, mas continua com as mesmas despesas e passa a ter também uma parcela para pagar. Se não houver espaço no orçamento, a dívida pode crescer e se transformar em uma bola de neve.
Cartão de crédito e cheque especial podem aumentar a dívida
Myrian chama a atenção para o custo do rotativo e do parcelamento da fatura do cartão de crédito, que estão entre as modalidades de empréstimo mais caras do mercado. Ela é direta ao falar sobre o parcelamento: “Eu recomendo que nunca faça o parcelamento da fatura”.
A planejadora também alerta para o cheque especial, que, segundo ela, tem juros superiores a 8% ao mês em muitos bancos. Como essas modalidades podem encarecer rapidamente o valor devido, recorrer a elas para cobrir despesas pode dificultar ainda mais a organização das contas.
Quando o dinheiro não é suficiente para pagar todos os compromissos, Myrian recomenda estabelecer prioridades. As despesas essenciais, como condomínio, Imposto Predial e Territorial Urbano (IPTU), luz, gás e telefone, devem ser pagas primeiro. Já as dívidas com bancos podem ficar para uma etapa posterior, quando o consumidor buscar condições para renegociá-las.
Empréstimo precisa caber no orçamento
Caso o crédito seja realmente necessário, a planejadora recomenda que o prazo de pagamento seja de seis meses a, no máximo, um ano. A ideia é evitar compromissos muito longos, que podem manter parte da renda comprometida por um período maior.
O consignado, modalidade em que as parcelas são descontadas diretamente do salário ou benefício, também exige atenção. Myrian destaca que não é possível simplesmente interromper os pagamentos, por isso é importante avaliar se a renda continuará suficiente para cobrir as demais despesas depois do desconto.
A orientação reforça a necessidade de fazer as contas antes de assinar o contrato. Não basta observar o valor que será recebido ou se a parcela parece pequena: é preciso considerar o compromisso mensal e verificar se haverá dinheiro para manter os gastos essenciais.
Planejadora compara contas do governo às de uma família
Ao comentar o pacote de ajuste fiscal, Myrian explicou o problema das contas públicas por meio de uma comparação com o orçamento doméstico.
“Imagina você na sua casa, gastando mais do que ganha. Cada vez você vai se endividar mais”, disse.
A planejadora avalia que o governo precisa rever despesas para conseguir gastar menos do que arrecada. Na entrevista, ela citou a necessidade de uma reforma administrativa, com revisão dos gastos dos ministérios, dos salários que ultrapassam o teto constitucional e dos chamados penduricalhos, pagamentos adicionais recebidos por servidores. Também defendeu uma estrutura com menos ministérios e funcionários.
Na avaliação de Myrian, esse tipo de mudança poderia ajudar o governo a economizar e alcançar um resultado positivo nas contas sem depender tanto do aumento de impostos sobre as famílias.
Assista à íntegra da entrevista com Myrian Lund no SuperMercado: