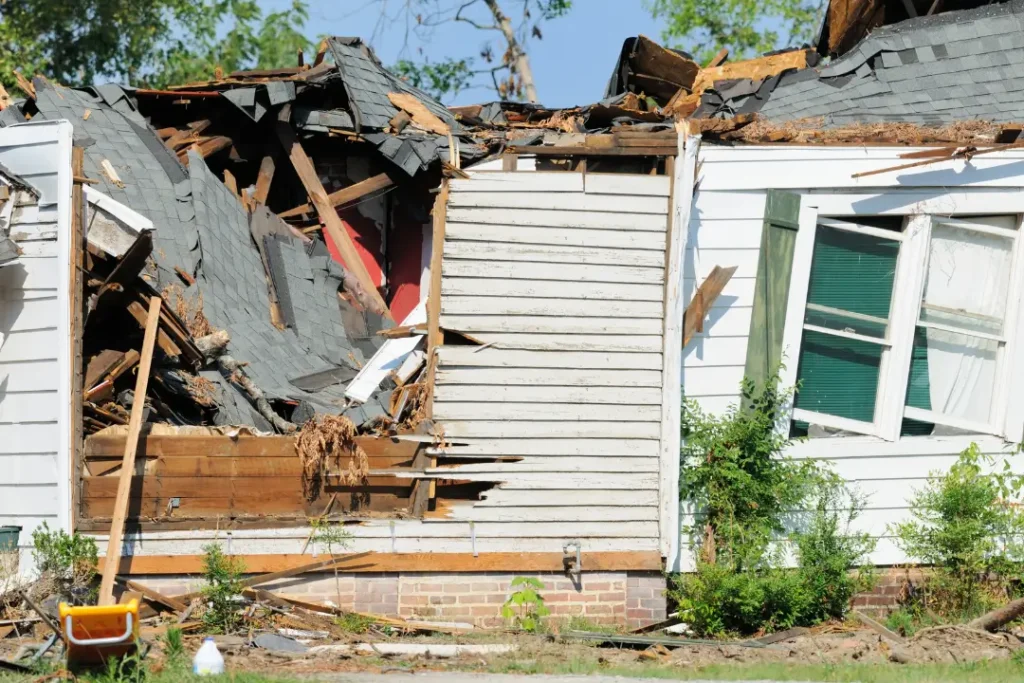
As fortes tempestades que atingiram o estado de São Paulo nesta semana deixaram rastros de destruição. Segundo a Enel, cerca de 227 mil clientes ficaram sem energia elétrica na capital e na região metropolitana na última terça-feira, 23 de setembro.
A Defesa Civil informou que pelo menos 24 pessoas ficaram feridas, oito ficaram desabrigadas e 33 desalojadas em decorrência das tempestades.
Com a chegada da primavera, o Instituto Nacional de Meteorologia (Inmet) alerta que volumes de chuva podem ultrapassar 400 milímetros em algumas regiões, aumentando os riscos de granizo, ventos fortes e enchentes.
Diante desse cenário, cresce a preocupação com os prejuízos financeiros que esses desastres naturais podem causar e a importância de saber se o seguro contratado cobre os danos.
Leia também: Dólar recua a R$ 5,28 após anúncio de encontro entre Lula e Trump
Seguros que podem cobrir tempestades
Segundo a Superintendência de Seguros Privados (Susep), os principais seguros que podem incluir cobertura para alagamentos e eventos climáticos são: automóvel, residencial, habitacional, rural e de transportes. Porém, a garantia depende das coberturas contratadas em cada apólice.
Seguro de automóvel
Enchentes são cada vez mais comuns nas cidades brasileiras. Entre 2000 e 2024, desastres naturais envolvendo água causaram prejuízos que ultrapassaram R$ 600 bilhões no Brasil, de acordo com o Ministério da Integração e do Desenvolvimento Regional. Só entre 2022 e 2024, os valores indenizados por alagamentos, inundações e danos por água chegaram a R$ 84 milhões, valor que representa apenas 0,28% dos prejuízos materiais totais no período, estimados em R$ 30 bilhões.
O chamado seguro compreensivo, conhecido como “seguro total”, costuma incluir cobertura contra colisão, incêndio, roubo, furto e eventos naturais como alagamentos, queda de granizo e queda de árvores. Em casos de perda total por enchente, o segurado pode receber o valor do veículo conforme a Tabela Fipe. É importante observar que danos causados por água do mar, em regiões costeiras, geralmente não são cobertos.
Seguro residencial
No Brasil, apenas 20% dos lares possuem seguro residencial, segundo a Susep. Desses, menos de 0,14% contam com cobertura contra enchentes, já que essa modalidade é opcional. O seguro residencial pode ajudar a recompor perdas em situações como quedas de energia, que danificam eletrodomésticos.
As coberturas adicionais mais comuns incluem alagamento, danos elétricos, danos por água, desmoronamento e roubo de bens. Sem essa contratação, o segurado pode não ter apoio financeiro em caso de tempestades.
Seguro habitacional
Imóveis financiados pelo Sistema Financeiro de Habitação (SFH) obrigatoriamente possuem seguro habitacional. Essa modalidade cobre situações como desmoronamento, vendavais, destelhamento e inundações causadas por chuvas. Além de proteger o imóvel, esse seguro garante a quitação do saldo devedor em caso de eventos graves, funcionando como uma segurança tanto para o proprietário quanto para o banco credor.
Seguro de transportes
O seguro de transportes protege mercadorias durante deslocamentos por terra, água ou ar. Ele pode cobrir danos provocados por tempestades e inundações durante o trajeto. Essa proteção é importante para empresas que fazem logística e para famílias em mudança de residência.
Seguro rural
O seguro rural é voltado ao produtor agrícola e pecuário. Ele pode incluir riscos como chuva excessiva, trombas d’água, ventos fortes e enchentes, dependendo das condições da apólice. Em muitos casos, as apólices funcionam no modelo all risks, em que tudo é coberto, exceto o que está explicitamente excluído no contrato.
Importância da leitura da apólice
Os eventos climáticos têm se tornado mais frequentes e intensos no Brasil. Por isso, especialistas e a própria Susep recomendam atenção redobrada na leitura da apólice. Entender as coberturas contratadas é essencial para não ter surpresas no momento de um sinistro.
Cada tipo de seguro possui condições específicas, e o segurado deve observar com atenção se os danos por enchentes, quedas de energia ou desmoronamentos estão previstos. A recomendação é que, ao contratar ou renovar um seguro, o consumidor questione diretamente a seguradora ou corretor sobre essas coberturas adicionais.