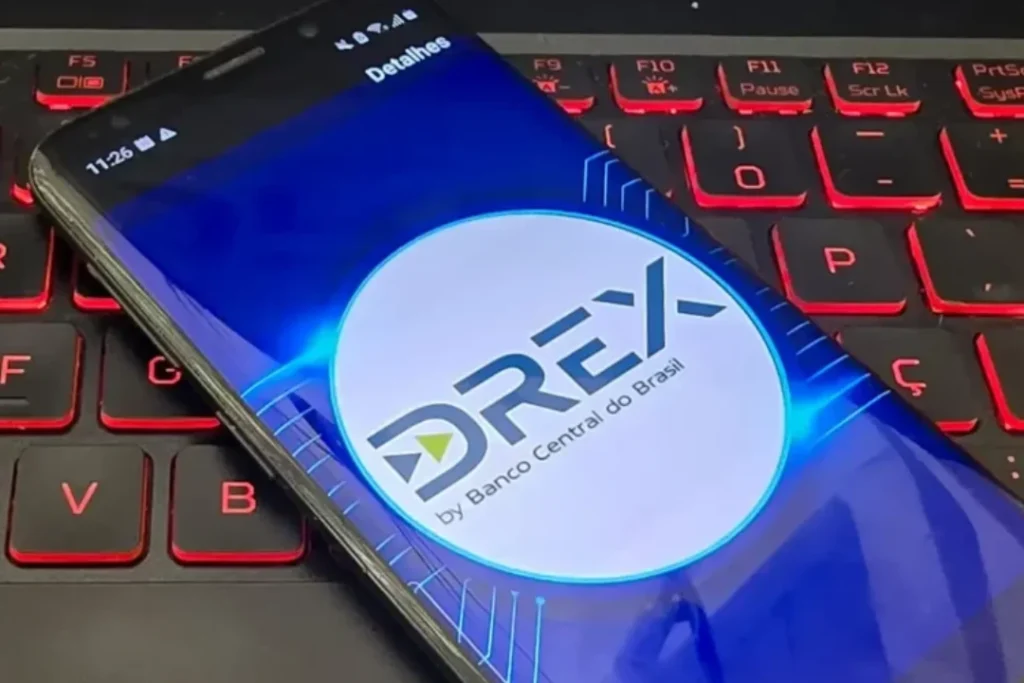
O Banco Central anunciou que vai desligar a tecnologia usada nas duas primeiras fases do Drex, o projeto piloto que testa uma versão digital do real e a digitalização de contratos e bens, como imóveis, carros e operações de crédito. A decisão levou muita gente a acreditar que o sistema estava encerrado, mas o BC afirma que o Drex não acabou. A mudança altera apenas o caminho e não o objetivo final.
Hoje, grande parte das operações financeiras ainda depende de cartório, papel e processos manuais. Se o Drex chegar ao público, essas tarefas podem ser feitas de forma digital, com menos burocracia e mais velocidade. O sistema também ajudaria bancos a liberar crédito mais barato, porque reduziria custos internos e diminuiria o tempo de análise de documentos.
Por que o BC desligou a tecnologia usada no piloto?
O teste inicial do Drex utilizava blockchain, um tipo de registro digital compartilhado por vários computadores. Essa tecnologia ficou famosa com as criptomoedas e funciona como um livro de anotações público. O problema é que, no sistema bancário tradicional, muitas informações precisam ser sigilosas.
A decisão foi informada a bancos, cooperativas e empresas de tecnologia que participavam dos testes. Elas ajudavam o BC criando soluções para esse novo ambiente financeiro. Entre as organizações envolvidas estavam grandes bancos, cooperativas de crédito e companhias de tecnologia. Uma terceira etapa do piloto estava prevista, mas agora será redesenhada.
O que pode acontecer com o Drex daqui pra frente?
Em vez de escolher a tecnologia primeiro, como aconteceu no piloto, o Banco Central agora pretende inverter a ordem. O plano é definir primeiro como o Drex poderá ser útil no dia a dia das pessoas e das instituições. Depois disso, será escolhida a solução tecnológica mais adequada.
A ideia central permanece: tornar serviços financeiros mais acessíveis, reduzir custos e acelerar operações. Mesmo que o blockchain tenha sido descartado por enquanto, outras alternativas existem. Há sistemas usados em cartões, bancos digitais e plataformas de pagamentos que conseguem processar grandes volumes de dados com segurança e sigilo. O BC também poderá escolher uma tecnologia que mantenha parte da lógica de rastreamento e transparência da blockchain, sem expor informações sensíveis.
Por que o Drex ainda interessa ao mercado?
O Drex não é só uma moeda virtual, mas um projeto prevê que bens e contratos possam ser registrados digitalmente, como acontece com veículos, imóveis e financiamentos. Isso facilitaria transferências e evitaria erros ou fraudes em papéis e assinaturas. Além disso, bancos e fintechs poderiam analisar dados com mais rapidez, tornando o crédito mais barato para empresas e consumidores.
Mesmo com a pausa na tecnologia de teste, o setor privado segue apostando em soluções parecidas. A Anbima, por exemplo, lançou uma plataforma para digitalizar ativos financeiros. Empresas de pagamento também têm estudado formas de usar moedas digitais estáveis, chamadas stablecoins, para movimentar dinheiro de forma mais rápida e barata. Esse movimento mostra que a digitalização do dinheiro é uma tendência global, com ou sem o Drex.
Como o Drex continua em desenvolvimento e não chegou às operações do dia a dia, a mudança do Banco Central não afeta ainda a população, que não tinha acesso à tecnologia em desenvolvimento. O desligamento da plataforma usada nas fases iniciais apenas atrasa o cronograma e aponta uma nova direção.
Se o projeto evoluir, o sistema pode ajudar em tarefas como:
- transferência de imóvel sem cartório físico;
- crédito mais rápido para produtores rurais;
- menos papelada em bancos e financiadoras;
- redução do custo dos juros;
- compra e venda de veículos com menos burocracia.
Esses benefícios ainda dependem das próximas decisões do Banco Central e das regras que serão definidas na fase seguinte.