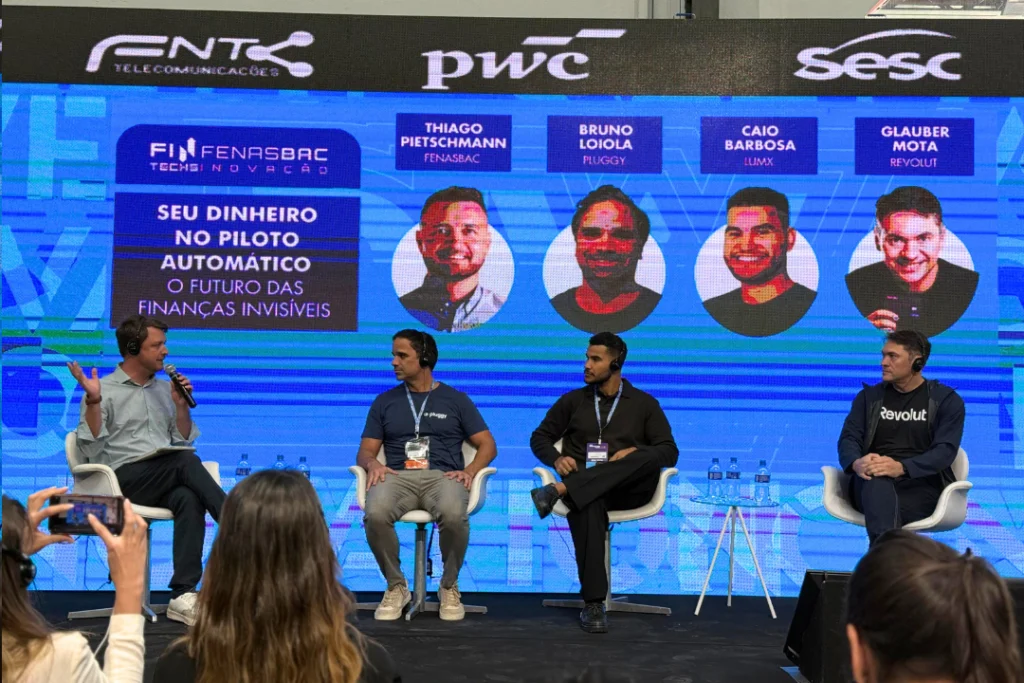
O painel “Seu dinheiro no piloto automático – O futuro das finanças invisíveis”, realizado em 14 de agosto, no Rio Innovation Week (RIW), mostrou que a próxima grande mudança no setor financeiro pode acontecer sem que o consumidor sequer perceba.
Com a participação de Thiago Pietschmann (líder de Parcerias Estratégicas e Negócios da Fenasbac), Glauber Mota (CEO da Revolut), Bruno Loiola (cofundador da Pluggy) e Caio Barbosa (CEO da Lumx), o debate fez parte da programação da Fintech by Fenasbac e explorou como algoritmos, inteligência artificial e automação estão transformando a forma de poupar, investir e consumir.
O que são finanças invisíveis?
O termo “finanças invisíveis” descreve um conjunto de soluções tecnológicas que operam em segundo plano, tomando decisões financeiras em tempo real e de forma automática. Essas plataformas, alimentadas por dados e inteligência artificial (IA), podem, por exemplo, transferir recursos para uma aplicação mais rentável, pagar uma conta antes do vencimento para evitar juros ou alocar parte do salário diretamente em investimentos — tudo sem intervenção do usuário.
Para Bruno Loiola, esse é o próximo passo natural da digitalização do setor: “Se pensarmos na evolução das finanças, vemos que as idas ao banco sumiram. Hoje, resolvemos quase tudo pelo celular. As finanças invisíveis permitem que, no futuro, um agente tecnológico automatizado assuma esse controle, dando mais facilidade às pessoas na gestão do seu dinheiro.”
Do manual ao automático
O conceito parte de uma transformação já em curso. Com ferramentas como o open finance, um sistema que permite o compartilhamento de dados financeiros entre instituições autorizadas, com consentimento do cliente; carteiras digitais, que são aplicativos que armazenam e movimentam dinheiro de forma eletrônica; blockchain, uma tecnologia que registra transações de forma segura e descentralizada; e sistemas de análise preditiva – modelos que usam dados para prever comportamentos futuros; o mercado avança para um modelo em que o usuário deixa de ser o operador direto e passa a ser um supervisor, estabelecendo apenas parâmetros gerais.
A experiência do cliente será cada vez mais central. “A automação só faz sentido se estiver alinhada com as metas financeiras do usuário. Não se trata de tirar o controle, mas de tornar o processo mais inteligente e menos burocrático”, afirmou.
Blockchain como infraestrutura
Uma das discussões mais técnicas do painel girou em torno do papel do blockchain nesse cenário. A tecnologia de registros distribuídos — ou seja, uma rede de computadores que valida e armazena informações de forma conjunta, sem depender de uma autoridade central — pode fornecer a segurança e a transparência necessárias para que as finanças invisíveis ganhem escala.
Com blockchain, é possível criar processos automáticos, auditáveis e sem intermediários, reduzindo custos e riscos. Isso abre espaço para os chamados contratos inteligentes: programas que executam transações automaticamente, obedecendo a regras pré-programadas.
Essa abordagem pode ser especialmente útil em investimentos e pagamentos internacionais, áreas que tradicionalmente apresentam custos elevados e prazos longos.
IA como cérebro do sistema
Os painelistas concordaram que a inteligência artificial será o motor que permitirá às finanças invisíveis funcionarem de forma confiável. Ao analisar padrões de comportamento, variáveis econômicas e histórico de mercado, sistemas de IA podem prever necessidades, sugerir alocações e executar operações no momento ideal.
A automação pura, sem contexto, corre o risco de não atender às expectativas do usuário. O desafio é criar soluções que aprendam e se adaptem ao perfil de cada pessoa — o que exige IA com capacidade de personalização e aprendizado contínuo.
O impacto para o consumidor
A promessa das finanças invisíveis é simples: mais tempo, menos preocupação e melhores resultados. Para os consumidores, isso pode significar não precisar lembrar de pagar contas, ter investimentos ajustados automaticamente ao seu perfil e manter reservas financeiras sempre otimizadas.
No entanto, o avanço também levanta questões sobre confiança, privacidade de dados e o papel humano na supervisão. Afinal, mesmo com automação, o consumidor precisa entender e acompanhar as decisões tomadas em seu nome.
Um futuro que já começa agora
Embora o conceito pareça futurista, exemplos iniciais já estão no mercado, como aplicativos que arredondam compras e investem o troco, plataformas que antecipam despesas com base no histórico do usuário e carteiras cripto (aplicativos que armazenam criptomoedas) integradas a contratos inteligentes.
O painel encerrou com um consenso: o caminho para as finanças invisíveis será gradual, mas irreversível. E, como toda transformação, trará benefícios para quem se adaptar rápido — e riscos para quem ficar preso ao modelo tradicional.