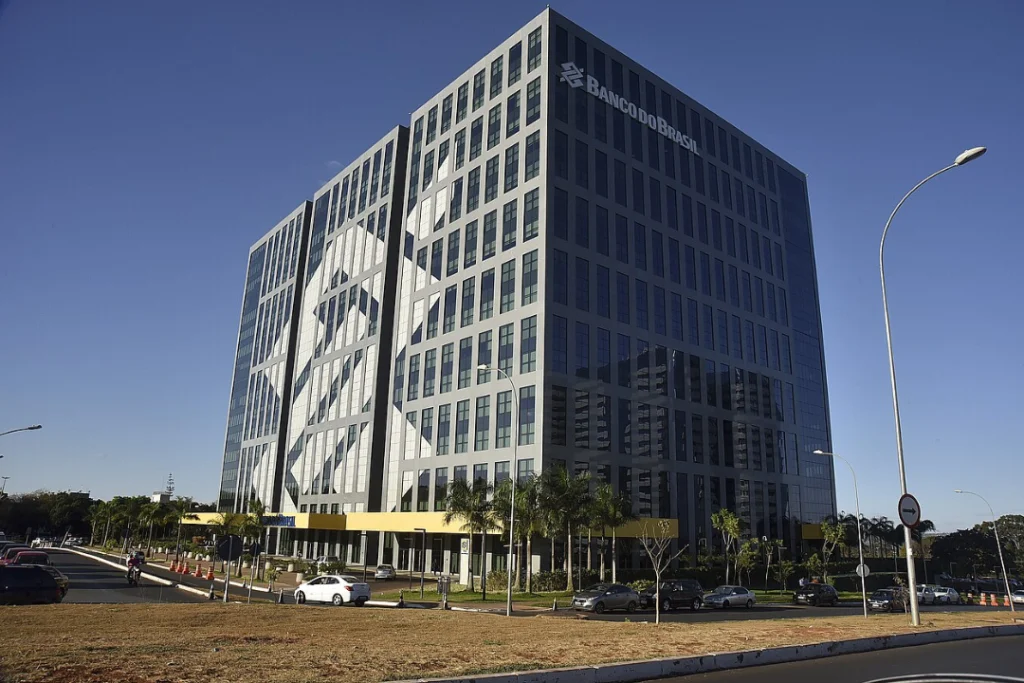
O Banco do Brasil (BB) informou que uma empresa do setor atacadista deixou de pagar R$ 3,6 bilhões no quarto trimestre de 2025. O caso foi detalhado no balanço financeiro divulgado na última quarta-feira, 11 de fevereiro, e pressionou os indicadores de atraso da instituição no período.
No terceiro trimestre, o percentual era de 4,51%. No mesmo intervalo de 2024, estava em 3,16%. Ao desconsiderar esse episódio específico, a taxa teria ficado em 4,88%, segundo a própria instituição.
Esse indicador funciona como um termômetro da carteira de crédito, pois mostra a parcela dos empréstimos que estão há mais de três meses sem pagamento. Quanto maior for o número, maior o risco de perdas para o banco.
Caso antigo e operação cedida a terceiros
A instituição afirmou que o aumento é um evento isolado na carteira de Títulos e Valores Mobiliários, vinculado a uma companhia do atacado. O nome não foi divulgado, mas de acordo com o banco, trata-se de uma situação considerada problemática há alguns anos e que já vinha sendo coberta por provisões (valor que a instituição separa previamente para enfrentar possíveis prejuízos).
A negociação foi concluída no fim de 2025 e formalizada no início de 2026. Com isso, a operação foi regularizada em janeiro e transferida para outro credor, que passou a deter o direito de cobrança. Apesar do impacto, as ações do Banco do Brasil avançaram 4,50% no dia seguinte à divulgação dos números, refletindo reação positiva do mercado ao resultado do trimestre.
Lucro encolhe no ano, mas supera expectativas no trimestre
Em 2025, o lucro líquido somou R$ 20,7 bilhões. O valor ficou dentro da faixa projetada pela própria instituição, entre R$ 18 bilhões e R$ 21 bilhões, porém representa queda de 45,4% em relação ao ano anterior. Ao longo do exercício, o banco revisou suas projeções diante do aumento dos atrasos no agronegócio e da adoção de novas regras contábeis. No quarto trimestre, o lucro ajustado foi de R$ 5,7 bilhões, recuo de 40,1% na comparação anual, mas alta de 51,7% frente aos três meses anteriores.
Crédito cresce pouco e custo aumenta
No fim de dezembro, a carteira de crédito expandida (volume total de empréstimos feitos pelo banco) alcançava quase R$ 1,3 trilhão. Houve crescimento de 1,4% no trimestre e de 2,5% em 12 meses.
O custo do crédito, que representa os recursos reservados para cobrir possíveis perdas com atrasos, ficou próximo de R$ 18 bilhões no período. O valor permaneceu estável frente ao trimestre anterior, mas ficou 93,9% acima do mesmo intervalo de 2024.
Na carteira voltada a pessoas físicas, houve expansão de 1,8% no trimestre e de 7,6% em um ano. O percentual de atrasos acima de 90 dias subiu para 6,56%, ante 6,01% nos três meses anteriores. Entre empresas, o volume permaneceu praticamente estável, enquanto o índice de inadimplência avançou para 3,75%, acima dos 3,40% do trimestre anterior.
Agronegócio segue pressionado
O crédito destinado ao agronegócio cresceu 1,8% no trimestre e 2,1% em relação ao ano anterior. No entanto, o percentual de atrasos acima de 90 dias subiu para 6,09%, frente a 4,84% no trimestre anterior e 2,23% um ano antes. Esse segmento vinha impactando os resultados ao longo de 2025, e a expectativa é de melhora gradual ao longo de 2026.
Projeções para 2026
Para o próximo ano, o Banco do Brasil projeta lucro líquido ajustado entre R$ 22 bilhões e R$ 26 bilhões. A carteira total de crédito deve crescer de 0,5% a 4,5%. Na pessoa física, a expansão estimada varia de 6% a 10%. Para empresas, a projeção vai de queda de 3% a alta de 1%. No agronegócio, o intervalo previsto é de retração de 2% a crescimento de 2%.
O custo do crédito em 2026 deve ficar entre R$ 53 bilhões e R$ 58 bilhões. A margem financeira bruta, que representa o ganho obtido nas operações de crédito e aplicações, pode avançar de 4% a 8%.
O retorno sobre o patrimônio líquido atingiu 12,4% no quarto trimestre, acima dos 8,4% registrados no período anterior. Esse indicador mostra quanto o banco gera de resultado em relação ao capital investido pelos acionistas.
O índice de capital nível 1, que mede a capacidade de absorver perdas, avançou para 14,26%. Já o índice de Basileia, referência internacional de solidez financeira, chegou a 15,13%. A instituição também anunciou a distribuição de R$ 1,2 bilhão aos acionistas na forma de juros sobre capital próprio.